Desde 2027, el año en que se gana la utilidad cambia lo que pagan los socios
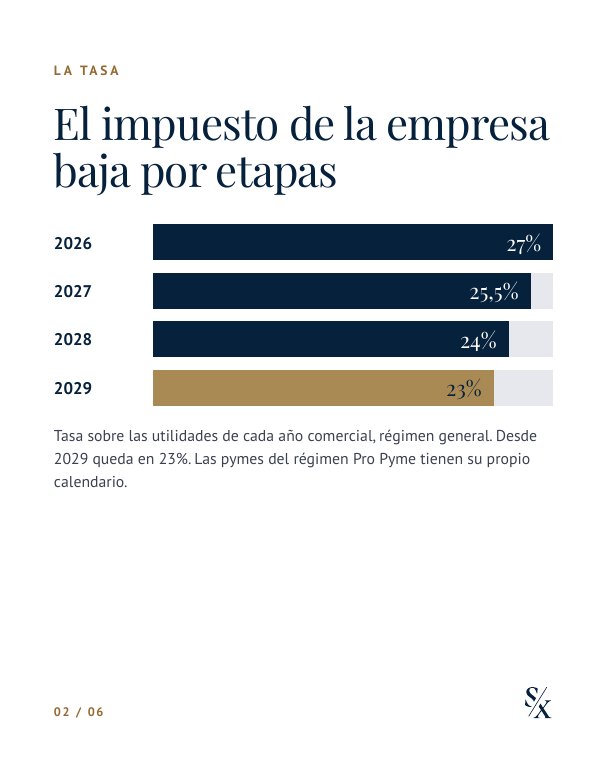
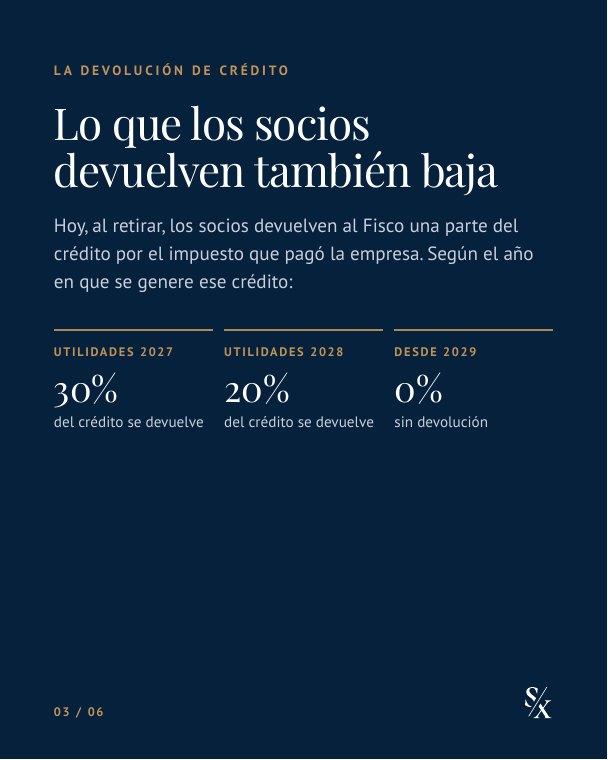
El impuesto de primera categoría del régimen general baja de 27% a 23% entre 2027 y 2029. Al mismo tiempo, desaparece por etapas la devolución de crédito que hoy pagan los socios al retirar. El resultado es que ya no da lo mismo cuándo se gana una utilidad ni cuándo se retira.
El impuesto de la empresa baja por etapas
Tasa sobre las utilidades de cada año comercial, régimen general. Las pymes del régimen Pro Pyme tienen su propio calendario.
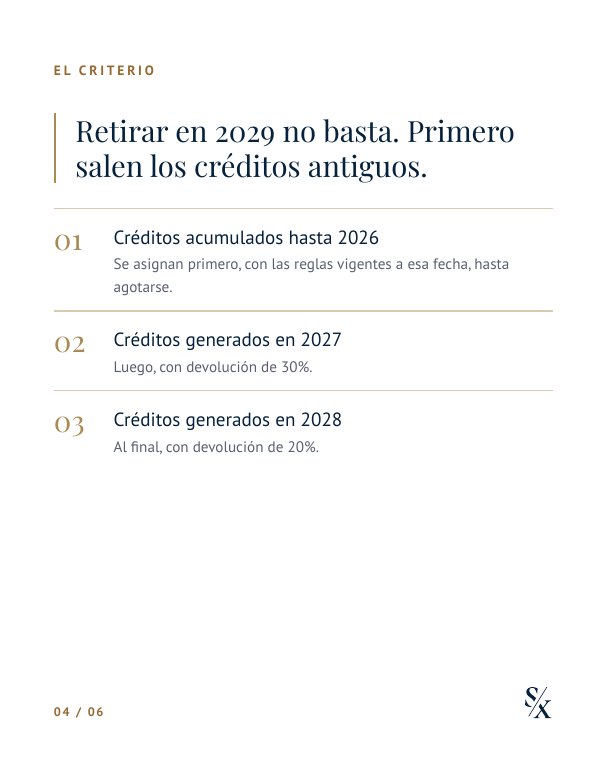
Retirar en 2029 no basta. Primero salen los créditos antiguos.
La ley fija un orden. Cada retiro usa primero los créditos más antiguos, hasta agotarlos.
Créditos acumulados hasta 2026
Se asignan primero, en la forma y el orden vigentes al 31 de diciembre de 2026, hasta su total extinción.
Créditos generados en 2027
Se asignan después, con devolución de 30%.
Créditos generados en 2028
Se asignan al final, con devolución de 20%.
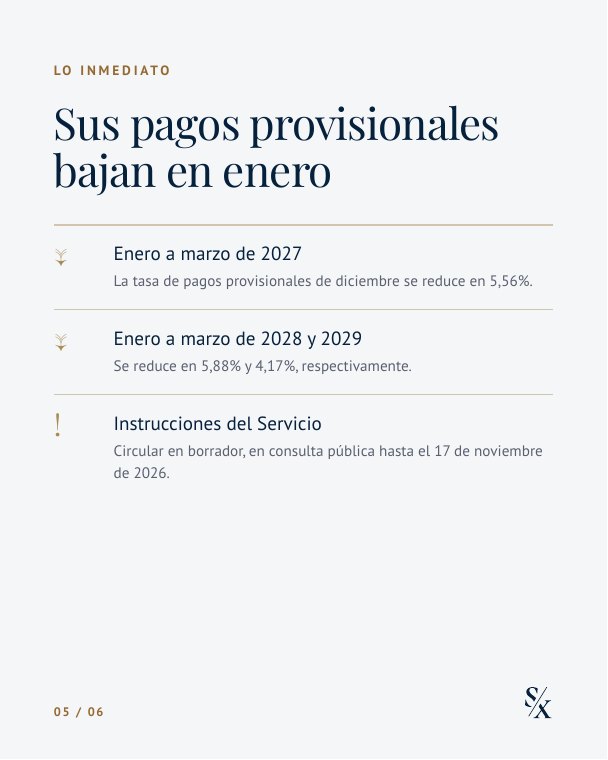
Sus pagos provisionales bajan en enero
| PERÍODO | QUÉ PASA CON LA TASA DE PAGOS PROVISIONALES |
|---|---|
| Enero a marzo 2027 | La tasa aplicada en diciembre de 2026 se reduce en 5,56%. |
| Enero a marzo 2028 | La tasa aplicada en diciembre de 2027 se reduce en 5,88%. |
| Enero a marzo 2029 | La tasa aplicada en diciembre de 2028 se reduce en 4,17%. |
| Desde abril de cada año | Se recalcula con la tasa del impuesto que rija en ese año. |
| Instrucciones | Al 5 de noviembre de 2026, el Servicio de Impuestos Internos publicó un borrador de circular sobre la rebaja de tasa y los cambios a la devolución de crédito, en consulta pública hasta el 17 de noviembre de 2026. |
El resumen para compartir
Deslice para ver las láminas, o descárguelas en PDF para enviarlas a sus socios.
Un calendario de retiros, no una apuesta
Fuentes: Ley N° 21.850, Diario Oficial del 17 de octubre de 2026: artículo 9 (eliminación de la devolución de crédito), artículos quinto, sexto y séptimo transitorios (vigencia, calendario de tasas y pagos provisionales). Contenido de carácter general, actualizado al 5 de noviembre de 2026. No constituye asesoría para un caso particular. Ver también: impuesto sustitutivo de 10% · rebaja de 50% en donaciones.