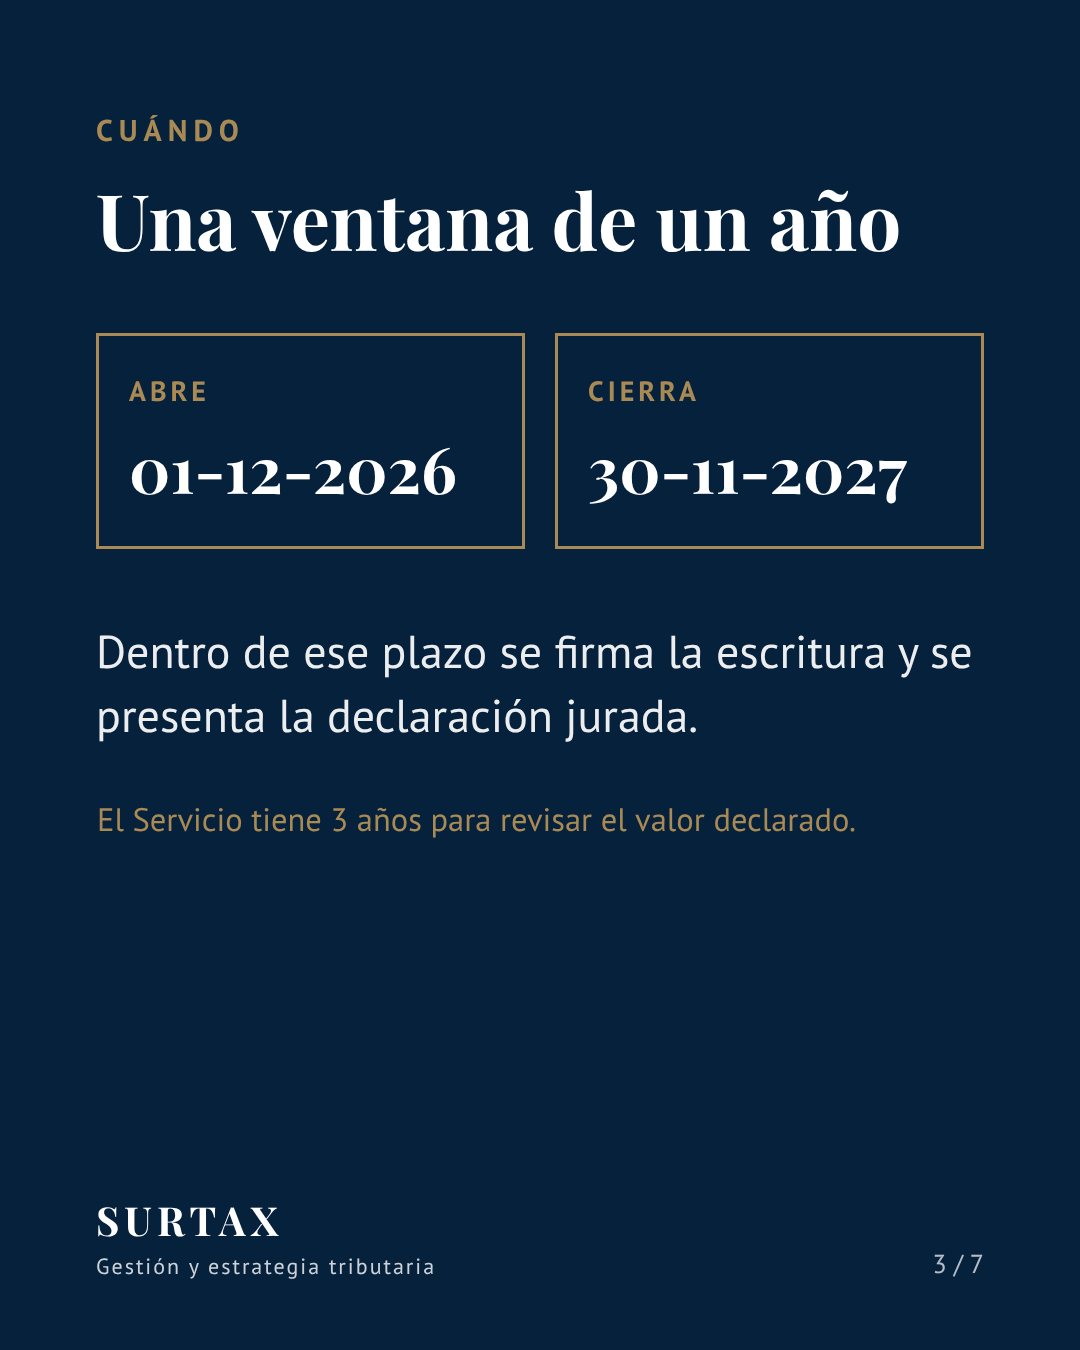
Durante un año, donar en vida a su familia paga la mitad de impuesto
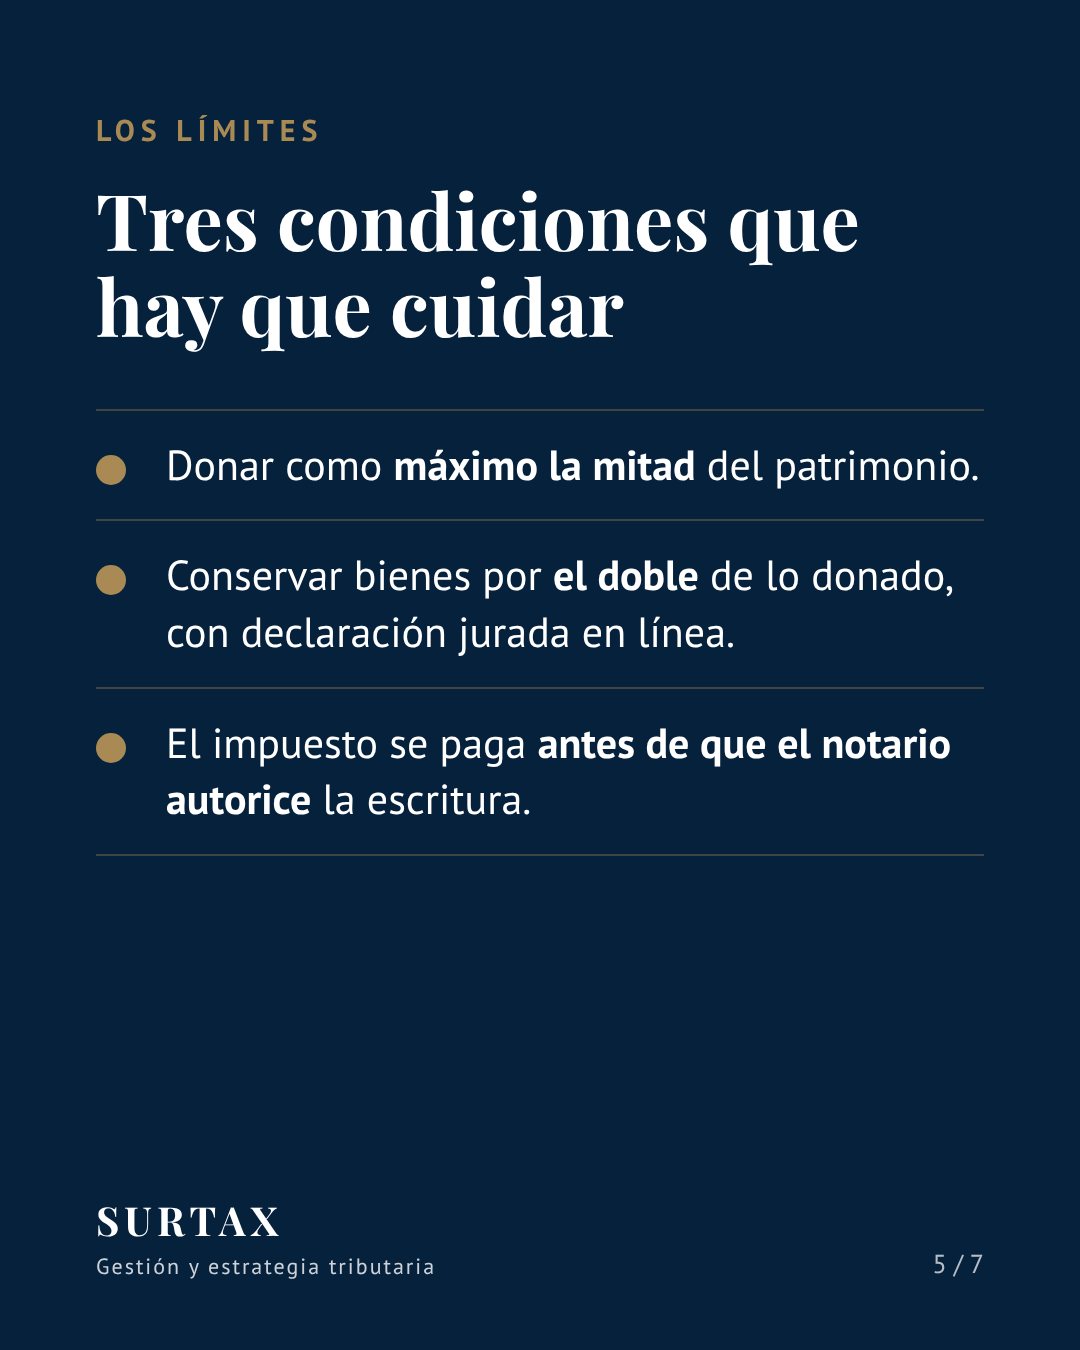
La Ley 21.850 rebaja en 50% el impuesto a las donaciones, una sola vez por cada persona que dona. Es una ventana para adelantar parte de la herencia, por ejemplo acciones de la empresa familiar o una propiedad, con condiciones que conviene revisar antes de llegar a la notaría.
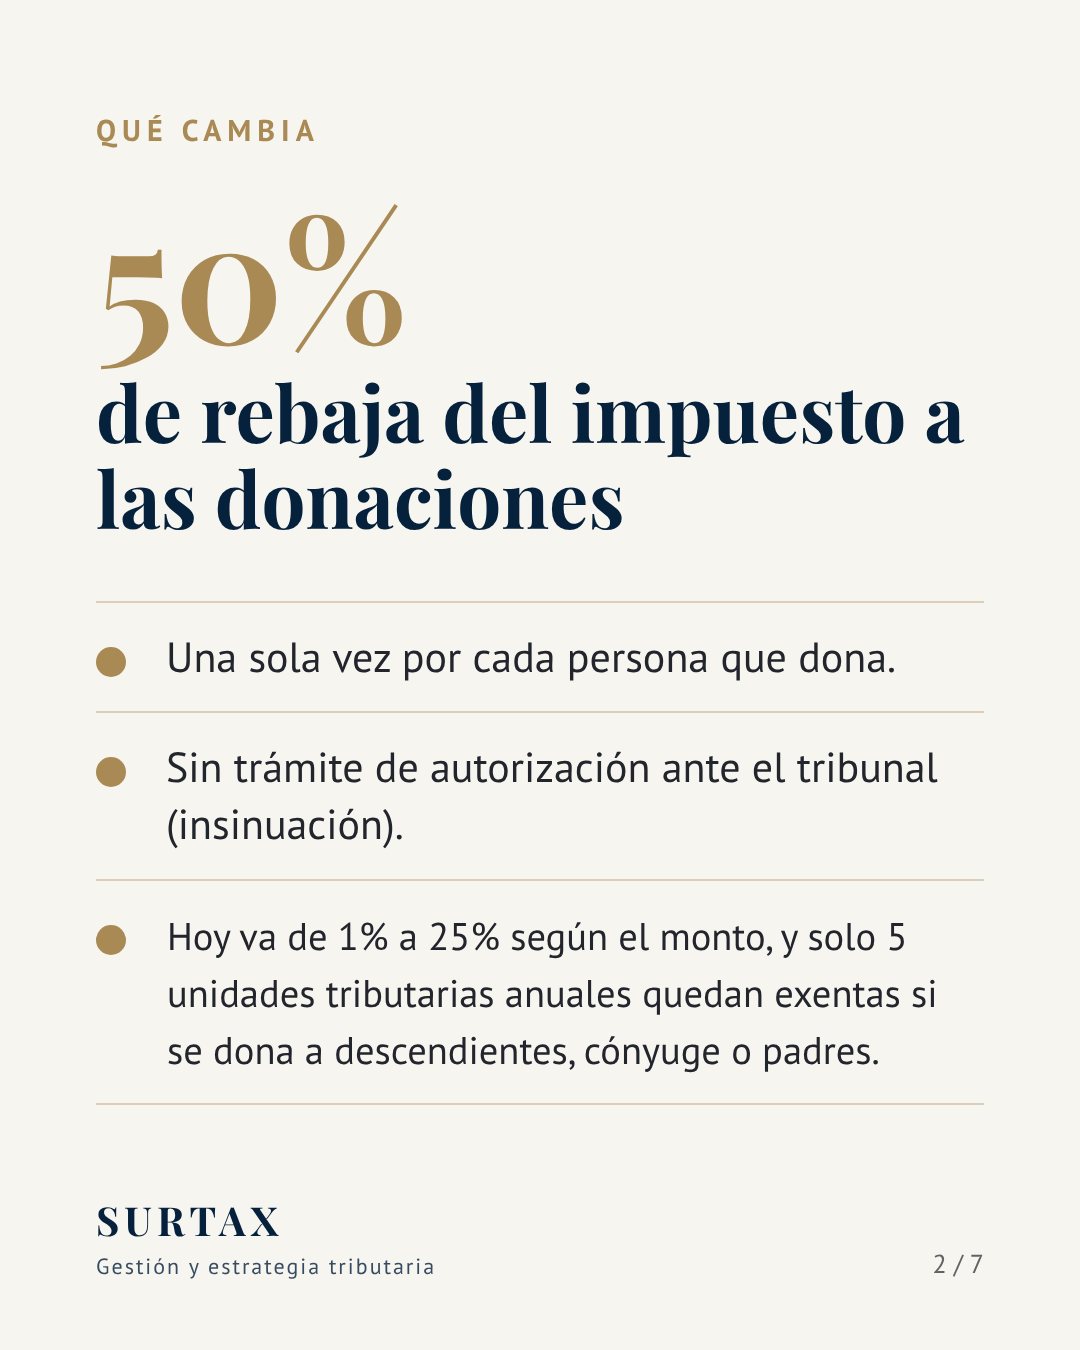
El impuesto de la donación se rebaja a la mitad
Hoy el impuesto a las donaciones va de 1% a 25% según el monto, y solo las primeras 5 unidades tributarias anuales quedan exentas cuando se dona a descendientes, cónyuge o padres. Sobre ese impuesto se aplica la rebaja.
Rebaja del impuesto
Sobre el impuesto que resulta de la ley de herencias y donaciones.
Una sola vez por donante
Cada persona que dona usa su rebaja una vez, aunque reparta entre varios herederos.
Sin trámite ante el tribunal
La donación queda liberada de la autorización judicial previa (insinuación).
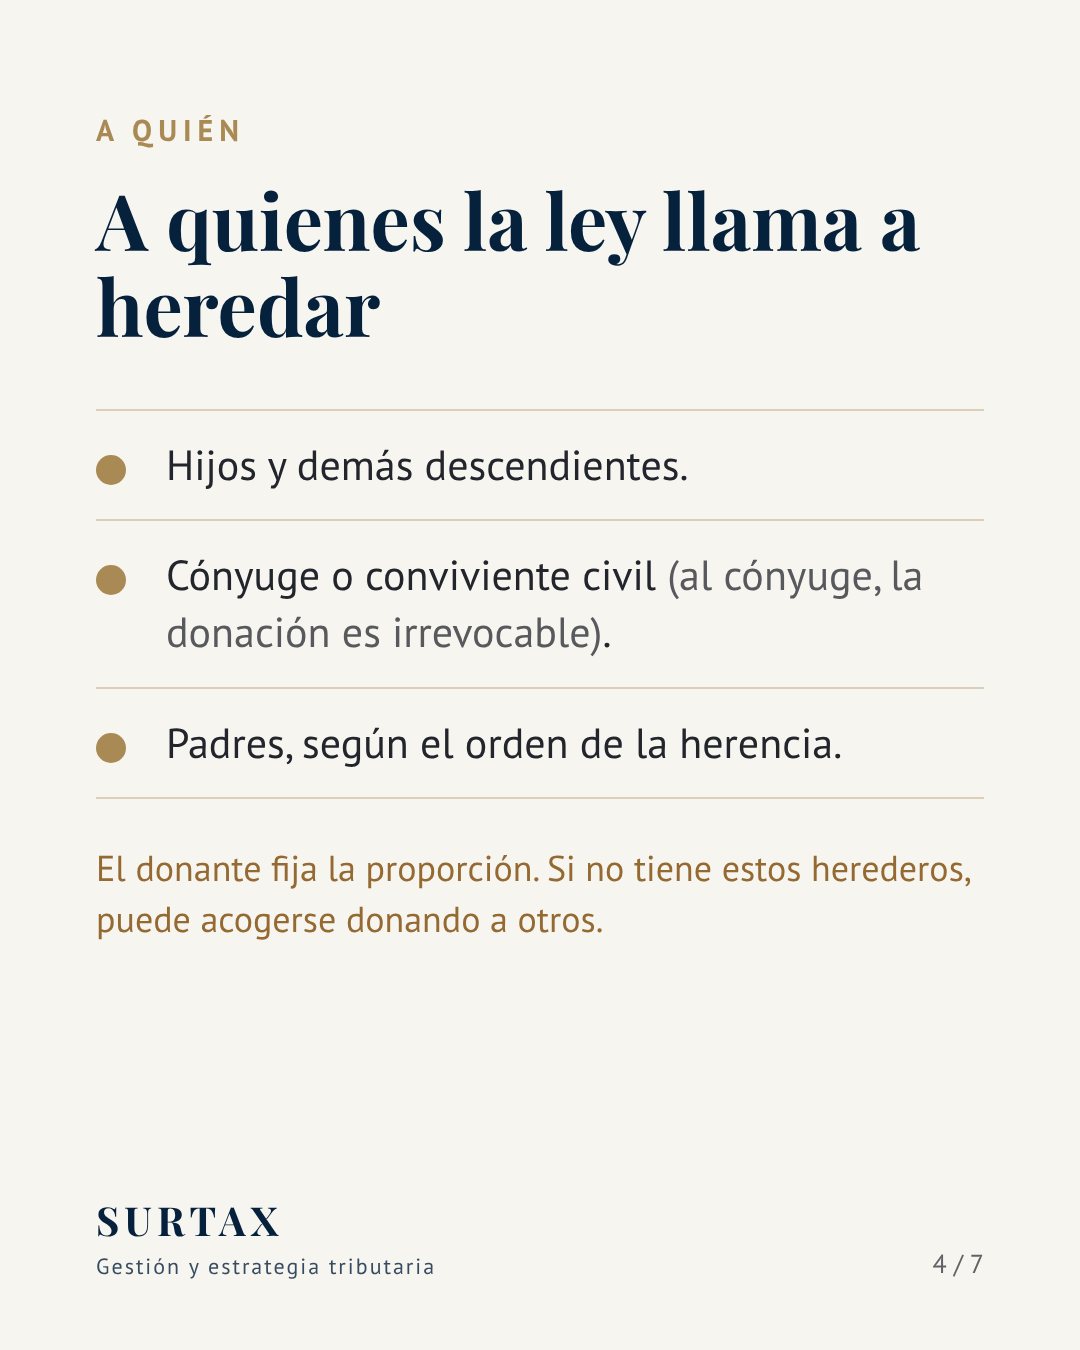
Solo a quienes la ley llama a heredar
El donante fija la proporción para cada uno. Si no tiene herederos de este tipo, puede acogerse donando a otras personas.
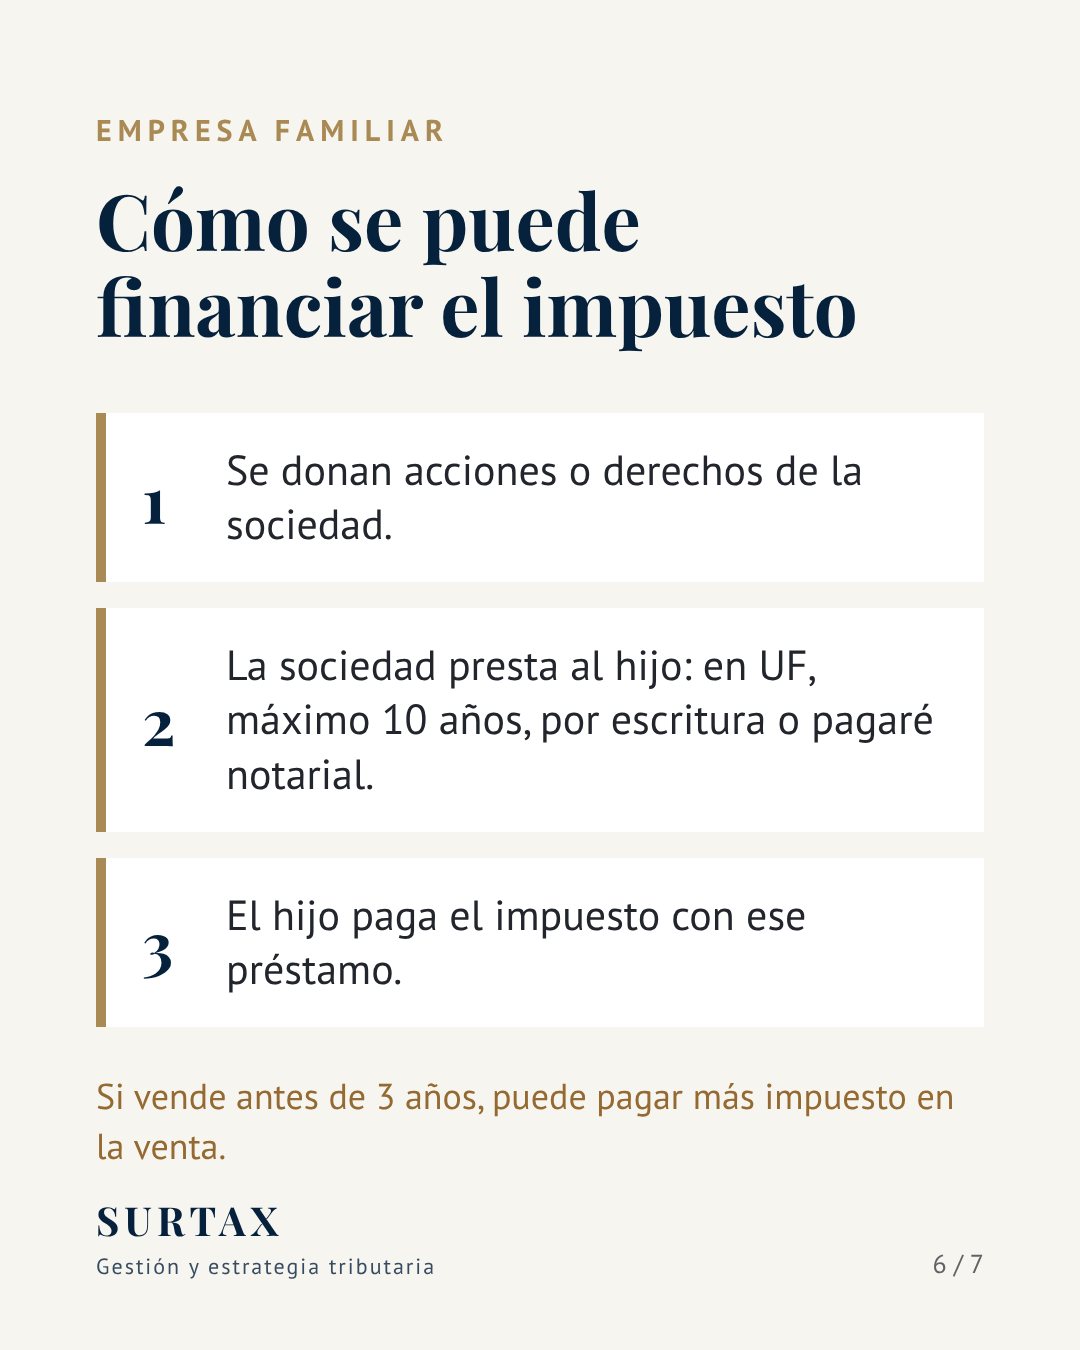
El impuesto se puede financiar con la propia sociedad
Si se donan acciones o derechos, quien los recibe puede pagar el impuesto con un préstamo de esa sociedad o de una relacionada.
El orden de los trámites
| ETAPA | QUÉ OCURRE |
|---|---|
| Escritura | Se firma la escritura de donación dentro de la ventana. El notario entrega una copia sin autorizar. |
| Declaración | Se declara y paga en línea en el sitio del Servicio de Impuestos Internos, adjuntando la copia de la escritura. Se informa si el impuesto se financia con un préstamo de la sociedad. |
| Certificado | Con el pago, el Servicio emite un certificado que se protocoliza junto con la escritura. Recién entonces el notario la autoriza. |
| Revisión | El Servicio tiene 3 años desde el pago para revisar el valor declarado. Conviene guardar la valorización y los respaldos durante ese plazo. |
El resumen para compartir
Deslice para ver las láminas, o descárguelas en PDF para conversarlas en familia.
Una donación bien diseñada se simula antes de firmar
Fuentes: Ley N° 21.850, Diario Oficial del 17 de octubre de 2026, artículo primero transitorio. Ley N° 16.271, artículo 2°. Instrucciones del Servicio de Impuestos Internos de noviembre de 2026 sobre la declaración y el pago. Contenido de carácter general, actualizado al 18 de noviembre de 2026. No constituye asesoría para un caso particular. Ver también: impuesto sustitutivo de 10% · rebaja del impuesto de la empresa a 23%.