Utilidades antiguas, libres para repartir con un impuesto de 10%
La Ley 21.850 abre una ventana para que la empresa pague un impuesto único de 10% sobre utilidades que acumula desde antes de 2017, y que hoy no puede repartir sin que los socios paguen su impuesto personal. Una vez pagado, ese dinero sale libre de impuestos para los socios.
Tres cosas que hay que saber
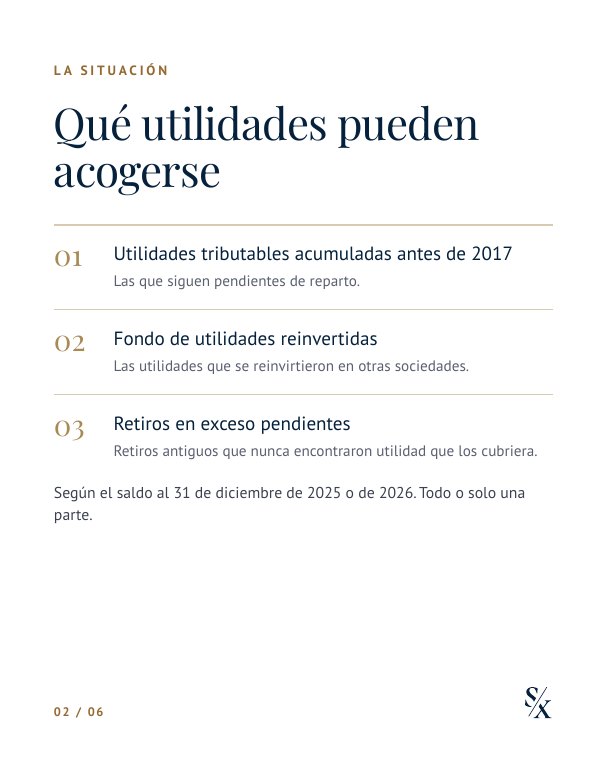
Qué utilidades pueden acogerse
Las utilidades tributables acumuladas antes de 2017 que siguen pendientes de reparto, el fondo de utilidades reinvertidas y los retiros en exceso pendientes, según el saldo al 31 de diciembre de 2025 o de 2026.
Cuánto se paga
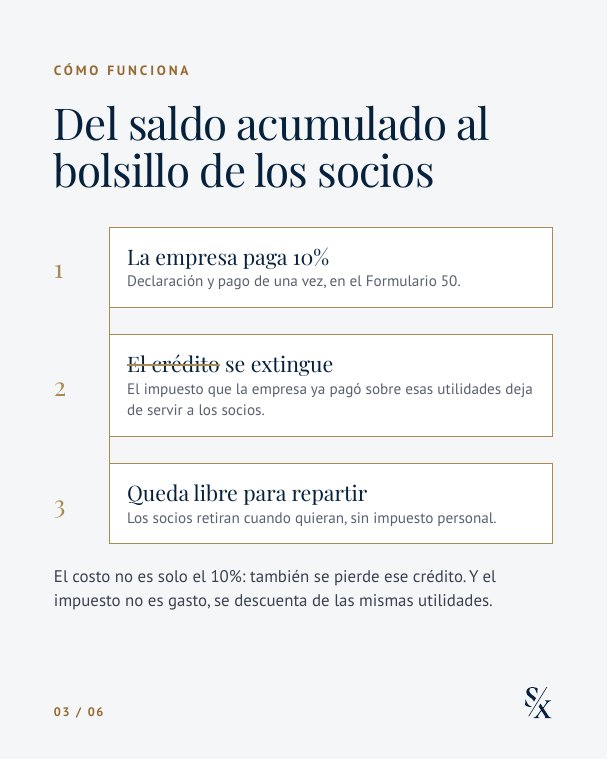
Un impuesto único de 10%, que paga la empresa. Se puede acoger todo el saldo o solo una parte. Ese impuesto no es gasto para la empresa: se descuenta de las mismas utilidades.
Qué se pierde
El crédito por el impuesto que ya pagó la empresa sobre esas utilidades. Ese crédito se extingue: los socios ya no podrán descontarlo ni pedir su devolución.
En la jerga tributaria: saldo total de utilidades tributables (STUT), fondo de utilidades reinvertidas (FUR) y retiros en exceso del antiguo FUT.
El resumen para compartir
Deslice para ver las láminas, o descárguelas en PDF para enviarlas a sus socios.
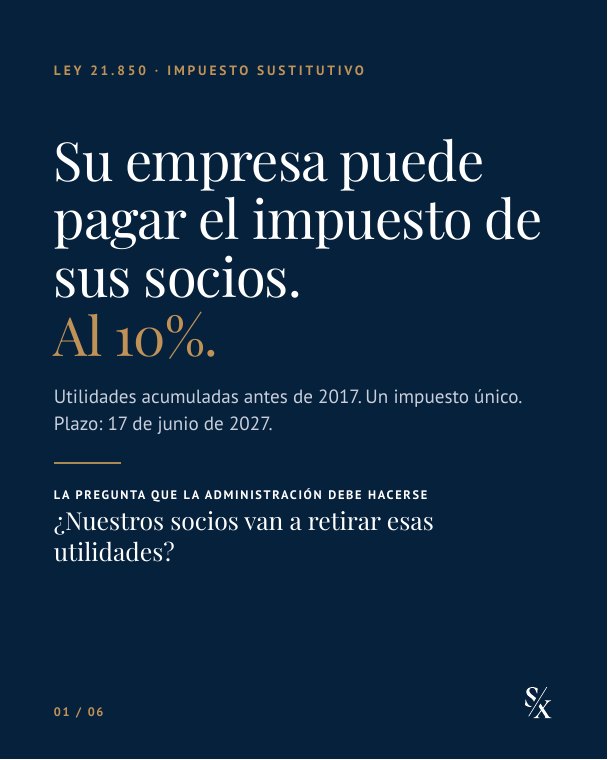
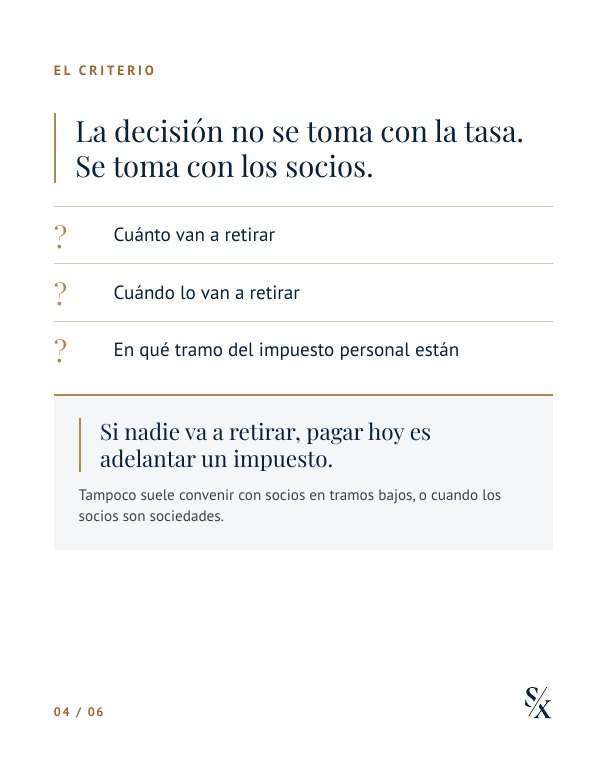
No conviene a todos. Se calcula socio por socio.
La comparación es simple de plantear y exigente de calcular: lo que pagarían los socios por la vía normal, contra el 10% más el crédito que se pierde.
Suele convenir si
- Los socios están en los tramos altos del impuesto personal.
- Planean retirar esas utilidades en los próximos años.
- El crédito asociado al saldo es bajo en relación con la utilidad.
- Se quiere ordenar los registros antes de una venta, una reorganización o una sucesión.
Suele no convenir si
- Los socios no piensan retirar: pagar ahora sería adelantar un impuesto.
- Los socios tienen tasas personales bajas.
- El crédito que se extingue pesa más que el ahorro.
- Los socios son sociedades y el saldo quedaría detenido en sus propios registros.
Lo que ya está definido y lo que falta
| TEMA | QUÉ DICE LA NORMA |
|---|---|
| Plazo | Hasta el 17 de junio de 2027: ocho meses desde la publicación de la ley. |
| Saldos | Los registrados al 31 de diciembre de 2025 o de 2026, según corresponda, reajustados por IPC hasta el mes anterior al pago. |
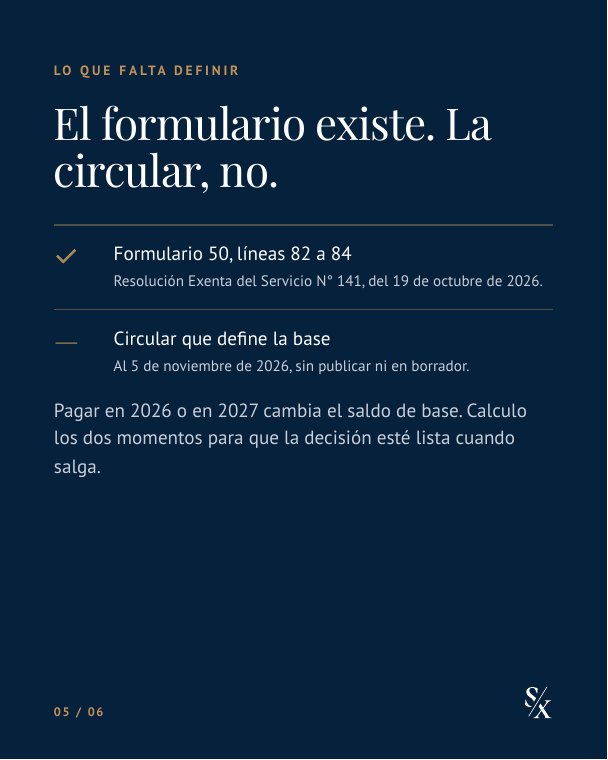
| Formulario | Formulario 50, líneas 82 a 84, con declaración y pago simultáneo (Resolución Exenta SII N° 141, del 19 de octubre de 2026). |
| Monto | Total o parte del saldo. Para las utilidades anteriores a 2017, la base es el menor valor entre ese saldo y las rentas afectas acumuladas. |
| Instrucciones | Al 5 de noviembre de 2026, el Servicio de Impuestos Internos no ha publicado la circular que detalla cómo determinar la base, ni un borrador en consulta pública. Mientras no se publique, conviene simular los dos momentos y dejar la decisión lista. |
Una decisión con números, no con intuición
Fuentes: Ley N° 21.850, Diario Oficial del 17 de octubre de 2026, artículos undécimo y duodécimo transitorios; Resolución Exenta SII N° 141, del 19 de octubre de 2026. Contenido de carácter general, actualizado al 5 de noviembre de 2026. No constituye asesoría para un caso particular.